

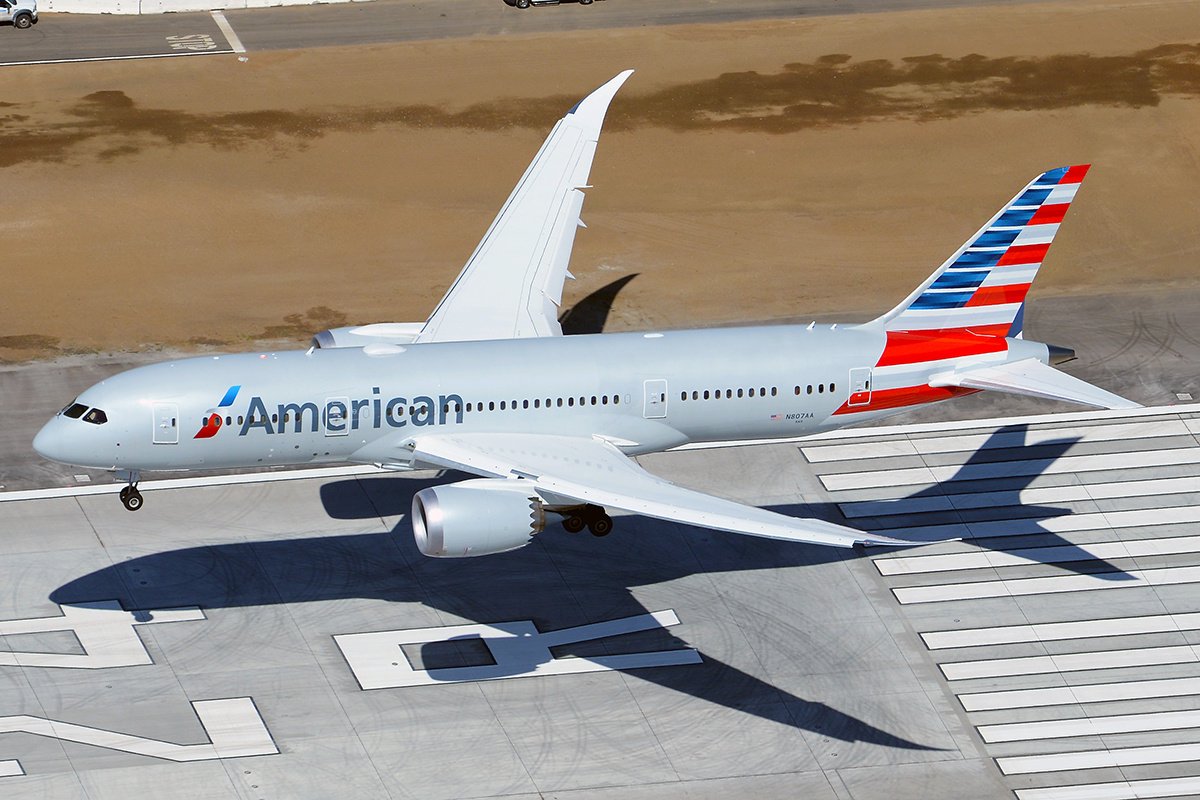
American Airlines prevé pérdidas para todo 2026, luego de cerrar el tercer trimestre con un resultado negativo de USD 269 millones pese a registrar los ingresos más altos de su historia para ese período. Según el reporte financiero que la aerolínea publicó este jueves, su facturación creció 19,3%, hasta USD 16.335 millones, pero el combustible se encareció a un ritmo todavía mayor.
La compañía con sede en Fort Worth, Texas, cambió su guía anual a una pérdida ajustada de entre USD 1,00 y 1,60 por acción. En julio, el rango iba desde una pérdida de 65 centavos hasta una ganancia de igual monto.
Un trimestre de récords que terminó en rojo
El combustible explica casi toda la historia. American pagó en promedio USD 3,85 por galón entre julio y septiembre, frente a USD 2,37 un año antes: un alza de 62,7%. Su gasto en combustible y los impuestos asociados llegó a USD 4.635 millones, USD 1.900 millones más que en el tercer trimestre de 2025.
En términos ajustados, excluyendo partidas especiales, la pérdida fue de USD 182 millones, o 28 centavos por acción. La propia aerolínea subrayó que esa cifra es apenas USD 71 millones peor que la de un año atrás, a pesar del salto de USD 1.900 millones en combustible.
“American logró ingresos récord para un tercer trimestre y el mayor crecimiento interanual de ingresos de mi carrera, con el desempeño premium a la cabeza”, afirmó el CEO Robert Isom. El ejecutivo reconoció que los precios históricamente altos del combustible afectaron de forma significativa los resultados y sostuvo que el foco de la empresa sigue siendo restablecer la rentabilidad.
Dónde se pierde realmente el dinero
Un análisis del estado de resultados muestra un matiz que no aparece en los titulares. American sí tuvo ganancia operativa en el trimestre: USD 115 millones. La pérdida se produce más abajo, en los gastos financieros. Solo en intereses, la aerolínea pagó USD 435 millones en tres meses.
Ese es el rasgo que la distingue de sus competidores. American cerró septiembre con una deuda neta de USD 28.079 millones, incluyendo arrendamientos y obligaciones de pensiones, y un patrimonio contable negativo. Con márgenes operativos tan estrechos, cualquier alza en el combustible se traduce casi directamente en pérdidas, porque el colchón para absorberla se lo come el servicio de la deuda.
En costos operativos propios, en cambio, la aerolínea muestra disciplina. Su costo unitario sin combustible ni partidas especiales (CASM-ex, el indicador que mide cuánto cuesta volar cada asiento por milla sin contar el combustible) subió apenas 3,0%, el mejor desempeño entre las grandes aerolíneas de red, según la empresa.
América Latina, la región que más creció
Para la audiencia regional, el dato más relevante del reporte es el desempeño en América Latina y el Caribe. El ingreso por asiento-milla disponible en esa región subió 21,1%, por encima del Atlántico (14,5%) y el Pacífico (11,3%). Los ingresos de pasajeros en la región alcanzaron USD 1.618 millones, un 20,7% más que hace un año.
Lo llamativo es cómo se logró: American no agregó capacidad hacia la región (sus asientos-milla disponibles bajaron 0,3%) y mantuvo un factor de ocupación de 87,5%, idéntico al de 2025. El crecimiento vino casi por completo del precio: lo que paga cada pasajero por milla volada subió 21,1%.
Para los mercados que dependen de su centro de conexiones en Miami, como Ecuador, la lectura es directa. Mientras el combustible se mantenga alto, la tendencia apunta a tarifas más caras y poco espacio para nuevas rutas o frecuencias. La propia American adelantó que su crecimiento de red en 2027 será menor que el de este año debido al costo del combustible.
Un cuarto trimestre aún más caro
Las proyecciones para el cierre de año no ofrecen alivio. Con base en la curva de precios futuros al 19 de octubre, American asume un combustible promedio cercano a USD 4,70 por galón para el cuarto trimestre, casi el doble de lo que pagó en el mismo período de 2025. A ese precio, su gasto en combustible aumentaría unos USD 2.800 millones frente al cuarto trimestre del año pasado.
Aun así, la empresa espera que sus ingresos crezcan entre 19,5% y 22,5% en el trimestre, lo que no alcanzaría para evitar una pérdida ajustada de entre 50 centavos y USD 1,10 por acción.
Una industria bajo la misma presión
American no está sola. En las últimas dos semanas, Delta y Southwest también recortaron sus previsiones para 2026, y United asume un combustible cercano a USD 4,80 por galón para el cuarto trimestre, el supuesto más alto entre las grandes. Las cuatro reportaron ingresos récord en el tercer trimestre.
El origen común es la guerra con Irán, que comenzó en febrero y mantiene el combustible de aviación muy por encima de los niveles de 2025. La comparación entre aerolíneas muestra que ninguna escapa al alza: Delta pagó USD 3,61 por galón gracias en parte a su refinería propia, American USD 3,85 y Southwest USD 3,92. La diferencia entre ganar y perder dinero no está en el precio del combustible, que es similar para todas, sino en la estructura de costos y deuda de cada empresa.
El pedido que no llegó
American tiene en marcha una solicitud de propuestas a Airbus y Boeing para reemplazar sus 47 Boeing 777-200ER, con una edad promedio superior a 25 años, según declaró Isom en la asamblea de accionistas de junio. Los candidatos más mencionados en la industria son el Boeing 787 y el Airbus A330neo. En la presentación de resultados de este jueves no hubo anuncio.
El silencio tiene lógica financiera. Comprometer un pedido de aviones de fuselaje ancho, que implica miles de millones de dólares en pagos anticipados, es una decisión difícil de justificar ante los inversionistas en el mismo trimestre en que la empresa pasa a proyectar pérdidas anuales. Sin embargo, la flota de 777-200ER no rejuvenece, y las largas listas de espera de ambos fabricantes castigan a quien llega tarde a reservar posiciones de entrega.
Esa tensión resume el momento de American: una aerolínea que vende como nunca, con la región latinoamericana como su motor internacional más dinámico, pero cuya estructura de deuda le deja poco margen para resistir un combustible caro. Lo que ocurra con el precio del jet fuel en los próximos meses, y la evolución del conflicto en Medio Oriente, definirá si 2027 se convierte en un año de recuperación o de decisiones más difíciles.